| De oorlog in het midden oosten maakt zaken duidelijk over het risicoprofiel van de drie belangrijkste aanwezigen in de regio: Iran, China en de USA met haar militaire vloot. In dit vierde deel van een mini-reeksje schets ik aspecten van het risicoprofiel van China – risico blootstelling assessment. | In deze bijdrage schrijf ik mijn eigen mening, niet die van enige organisatie |
Auteur: Manu Steens
BLOOTSTELLING AAN ECONOMISCH EN FINANCIEEL RISICO
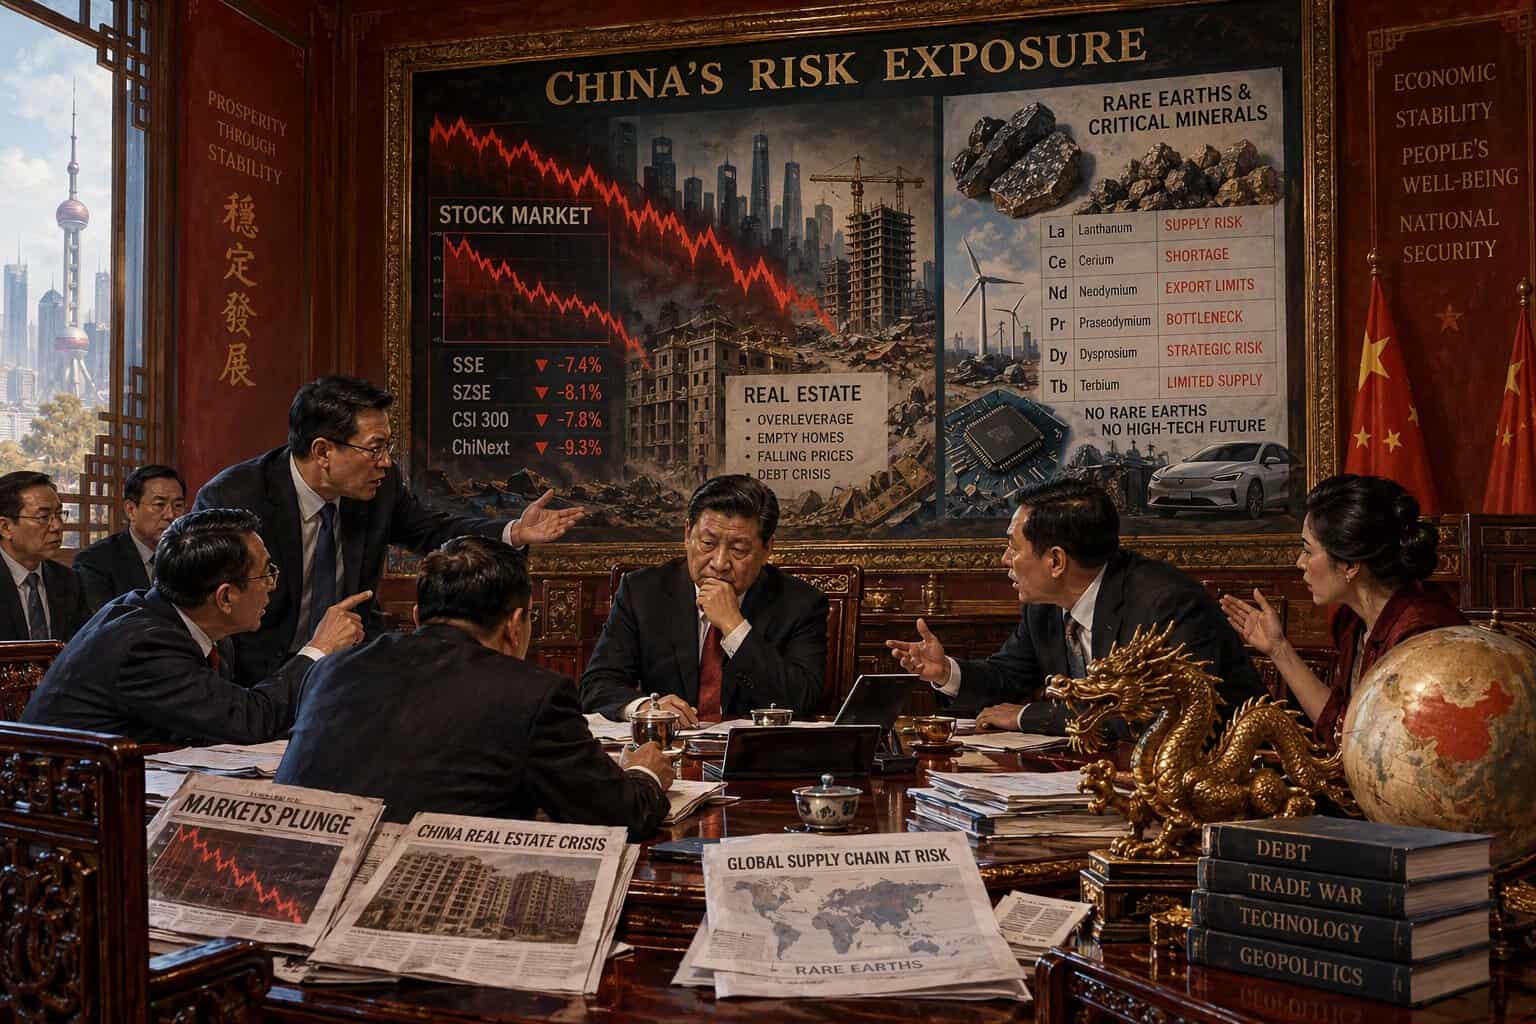
China’s economische risico’s komen vooral voort uit drie zwakke plekken die elkaar kunnen versterken. Ten eerste is de totale schuld in China gestegen tot 309% van het bbp. Daarmee is China, als middeninkomensland, zelfs een grotere uitzondering dan Japan als het gaat om schulden ten opzichte van de economie. Onderzoekers van CSIS laten zien dat de hogere invoertarieven die president Trump in maart 2025 invoerde, Chinese fabrikanten die al met kleine winstmarges werken extra onder druk zetten — waardoor sommige bedrijven waarschijnlijk hun schulden niet meer kunnen terugbetalen. In 2024 bereikte de internationale obligatie-uitgifte van Chinese uitgevende instellingen 141 miljard USD, een stijging van 29% ten opzichte van het jaar, volgens een rapport gepubliceerd door de International Capital Market Association. De nieuwe uitgifte van Chinese offshore USD-obligaties steeg in 2024 tot ongeveer 88,5 miljard USD, wat een jaar-op-jaar groei van 42% vertegenwoordigt. Beide zijn gevoelig voor Amerikaanse beleggingsbeperkingen en voor het Amerikaanse rentebeleid.
Ten tweede duurt de crisis in de vastgoedsector voort. Volgens een rapport van verzekeraar Allianz hield de tegenwind in de Chinese economie in 2024 en 2025 aan, al werd dit deels opgevangen door meer overheidssteun en sterke export. Maar het rapport waarschuwt dat de risico’s richting 2026 juist toenemen, nu deze meevallers afnemen en de binnenlandse vraag zwak blijft. Het vertrouwen van consumenten blijft laag en investeringen in bijvoorbeeld gebouwen en machines zijn gedaald. Het IMF noemt een dieper dan verwachte terugval van de vastgoedsector, in combinatie met de hoge schulden, als het belangrijkste risico voor de eigen economie.
Ten derde is het Chinese groeimodel, dat sterk op export leunt, kwetsbaar voor de handelsoorlog met de VS en het loskoppelen van technologie. Onderzoeksbureau MERICS waarschuwt dat de Amerikaanse importtarieven — die in oktober 2025 voor sommige productcategorieën opliepen tot 130% — hebben gezorgd voor forse dalingen op de wereldwijde aandelenmarkten en verstoringen in toeleveringsketens. Omdat China goed is voor 28% van de MSCI-index voor opkomende markten, raakt een tegenvallende Chinese economie ook wereldwijde beleggingsstromen. Tegelijk beperkt de loskoppeling op het gebied van halfgeleiders en geavanceerde technologie de toekomstige groeimogelijkheden van China.
MILITAIRE EN GEOPOLITIEKE RISICOBLOOTSTELLING
Volgens de Amerikaanse inlichtingendiensten (DNI, jaarrapport 2026) zal China in 2026 waarschijnlijk blijven werken aan de voorwaarden voor uiteindelijke hereniging met Taiwan, tenzij er een conflict uitbreekt. Deze diensten schatten in dat de Chinese leiders op dit moment geen invasie van Taiwan in 2027 plannen en ook geen vaste datum hebben voor hereniging — maar de opbouw van het leger gaat wel in hoog tempo door. Het risico voor China rond Taiwan werkt twee kanten op: als het land ingrijpt, volgen zware economische en militaire gevolgen; als het niet ingrijpt terwijl de nationalistische verwachtingen in eigen land groeien, ontstaat er juist binnenlandse druk op het gezag van de partij.
China’s activiteiten in de Zuid-Chinese Zee vormen een direct risico op militaire confrontatie met de Verenigde Staten en hun bondgenoten in de Indo-Pacifische regio. Een rapport van Crisis24 (2026) noemt specifieke aanleidingen voor escalatie: gezamenlijke maritieme patrouilles van de VS en landen als Australië, Japan en Zuid-Korea, de aanleg van militaire infrastructuur op kunstmatige eilanden, en eenzijdige exploratie naar energie in omstreden wateren. Het Global Risks Report 2026 van het World Economic Forum merkt op dat de acties van China en de VS het nauwst gevolgd worden, omdat economische drukmiddelen steeds vaker worden ingezet als wapen in de bredere geopolitieke concurrentie.
Het Foreign Policy Research Institute wijst op een risico dat China eigenlijk zelf creëert: omdat de Chinese leiding wachten als gevaarlijk ziet — door vergrijzing, schulden en interne onvrede — kan diezelfde gedachte juist leiden tot voorbarige militaire actie, verkeerde inschattingen of te ver doorgeschoten beleid. Dat zou precies de crisis kunnen veroorzaken die Beijing probeert te voorkomen. Doordat Xi Jinping veel macht heeft geconcentreerd en deskundige ambtenaren aan de kant heeft gezet, is de kwaliteit van het strategisch advies aan hem verminderd. Daardoor is de kans op verkeerde beslissingen onder druk groter geworden.
BLOOTSTELLING AAN TECHNOLOGIE- EN SUPPLY CHAIN-RISICO’S
Het grootste technologische risico voor China ligt bij geavanceerde halfgeleiders (chips). De Amerikaanse exportbeperkingen op chips en chipmachines, die sinds 2022 steeds strenger zijn geworden, beperken China’s toegang tot de meest geavanceerde chips die nodig zijn voor AI en militaire systemen. MERICS merkt op dat Beijing, naast de groeiende nadruk van Xi op veiligheid in wetenschap, technologie en economie, overstapt op een ‘geïntegreerd nationaal strategisch systeem’. Toch zal het nog jaren duren voordat China zelfvoorzienend is in geavanceerde chips. Dit vormt een structurele zwakte in de tijdlijn van China’s militaire modernisering en in de concurrentie met de VS op het gebied van AI.
China’s eigen exportbeperkingen — bijvoorbeeld op gallium, germanium en zeldzame aardmetalen — werken twee kanten op: als de VS en hun bondgenoten hierop reageren met tegenmaatregelen, kan dat de loskoppeling van toeleveringsketens versnellen. Daardoor zou China juist minder toegang krijgen tot de markten en technologieën waar zijn eigen groeimodel van afhangt. Het Centre for China Analysis noemt een combinatie van risico’s: afnemend vertrouwen in China, toenemende economische tegenwind, aanhoudende politieke zuiveringen, groeiend sociaal ongenoegen en een verslechterende internationale omgeving.
BLOOTSTELLING AAN BINNENLANDS POLITIEK EN SOCIAAL RISICO
Het binnenlandse risico voor China concentreert zich vooral op de wisselwerking tussen een vertragende economie en de legitimiteit van de partij. De jeugdwerkloosheid ligt boven de 20% en het vertrouwen van consumenten blijft laag. Onderzoekers van de Universiteit van Toronto leggen uit dat, naarmate de economische groei afneemt, de economische basis van de macht van de Communistische Partij begint te barsten. Nationalisme springt dan in om dat gat te vullen. Maar dat nationalistische gevoel kan zich, eenmaal aangewakkerd, ook tegen de partijleiding keren als die tegenover het buitenland niet assertief genoeg overkomt. Zo ontstaat een lastige situatie waarin het afbouwen van spanningen politiek juist heel duur kan worden.